博思软件两大利好叠加网络安全赛道,逢低布局价值几何?
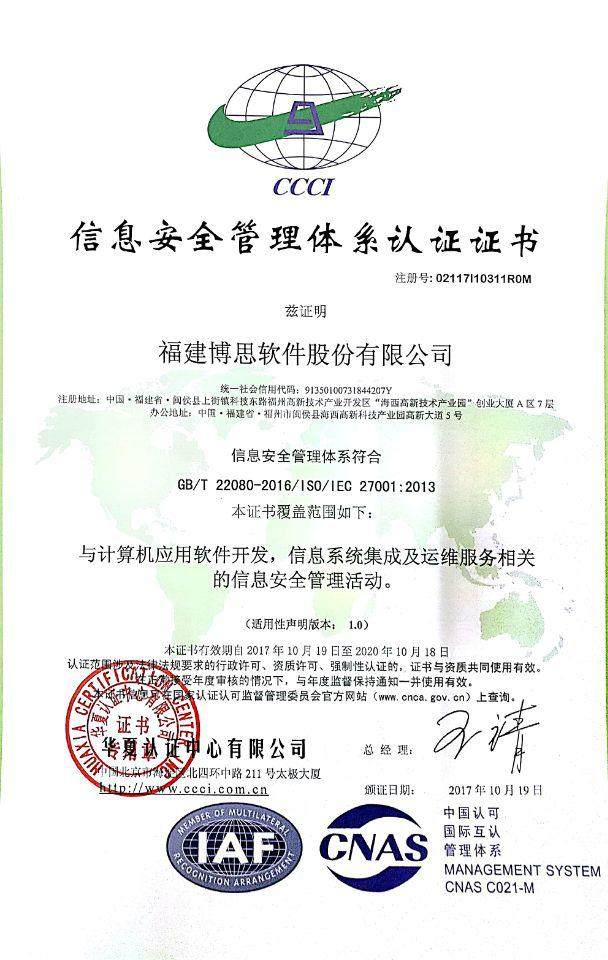
博思软件(300525)在资本市场与业务层面接连释放积极信号。一方面,公司所处网络与信息安全软件开发赛道迎来政策与需求的双重催化;另一方面,公司自身在财政电子票据、数字政务等核心领域的订单与产品落地持续兑现。两大利好叠加,叠加股价阶段性回调,部分市场观点认为当前或构成逢低关注的时间窗口。
利好一:政策加码网络与信息安全软件开发,行业景气度上行
随着数据安全法、个人信息保护法等法规深入实施,党政机关、事业单位及大型企业对网络与信息安全软件开发的投入显著增加。博思软件长期深耕财政、政务信息化,其电子票据、非税收入管理等系统天然承载敏感数据,安全能力是产品竞争力的重要组成部分。公司围绕网络与信息安全软件开发持续投入,相关安全模块与合规能力不仅提升客户黏性,也有望在信创与安全审查趋严的背景下获得增量订单。行业层面的政策红利,为公司业绩提供了较长期的支撑逻辑。
利好二:核心主业订单落地,业绩确定性增强
财政电子票据及数字财政建设是博思软件的基本盘。近期公司在多个省市财政电子票据、非税收入电子化及统一支付平台项目中中标或完成上线,业务覆盖面进一步扩大。网络与信息安全软件开发能力的融入,使公司在政务数据流转、票据防伪、身份认证等环节形成差异化优势。随着财政数字化向市县基层下沉,存量替换与增量建设并行,公司主营收入的可持续性得到强化。两大利好形成共振:行业空间打开 + 公司订单兑现,为基本面提供双重支撑。
逢低建仓的逻辑与风险提示
从交易层面看,博思软件股价经历一段时间调整后,估值压力有所释放。“逢低建仓”的核心假设在于:网络安全与数字财政的中长期需求未发生逆转,短期波动更多受市场情绪影响。若公司后续季度订单确认与收入增速能够验证行业景气度,当前价位可能具备一定性价比。
但需注意以下风险:第一,政务信息化项目招投标节奏受财政预算影响,收入确认存在季节性波动,单季度业绩不宜线性外推;第二,网络与信息安全软件开发领域竞争加剧,头部安全厂商与综合IT服务商均可能切入政务安全细分市场,毛利率存在承压可能;第三,政策落地力度与地方财政投入进度若不及预期,行业景气度兑现时间可能拉长。
博思软件的两大利好——行业层面网络与信息安全软件开发需求上行,公司层面核心财政信息化订单落地——构成了中期基本面的支撑。逢低建仓的本质是对“价格与价值匹配度”的判断,而非对短期消息的追涨。投资者宜结合自身风险承受能力,跟踪公司订单转化与安全业务收入占比变化,审慎评估建仓节奏与仓位管理。
如若转载,请注明出处:http://www.sxkczn.com/product/8.html
更新时间:2026-11-05 02:03:38